
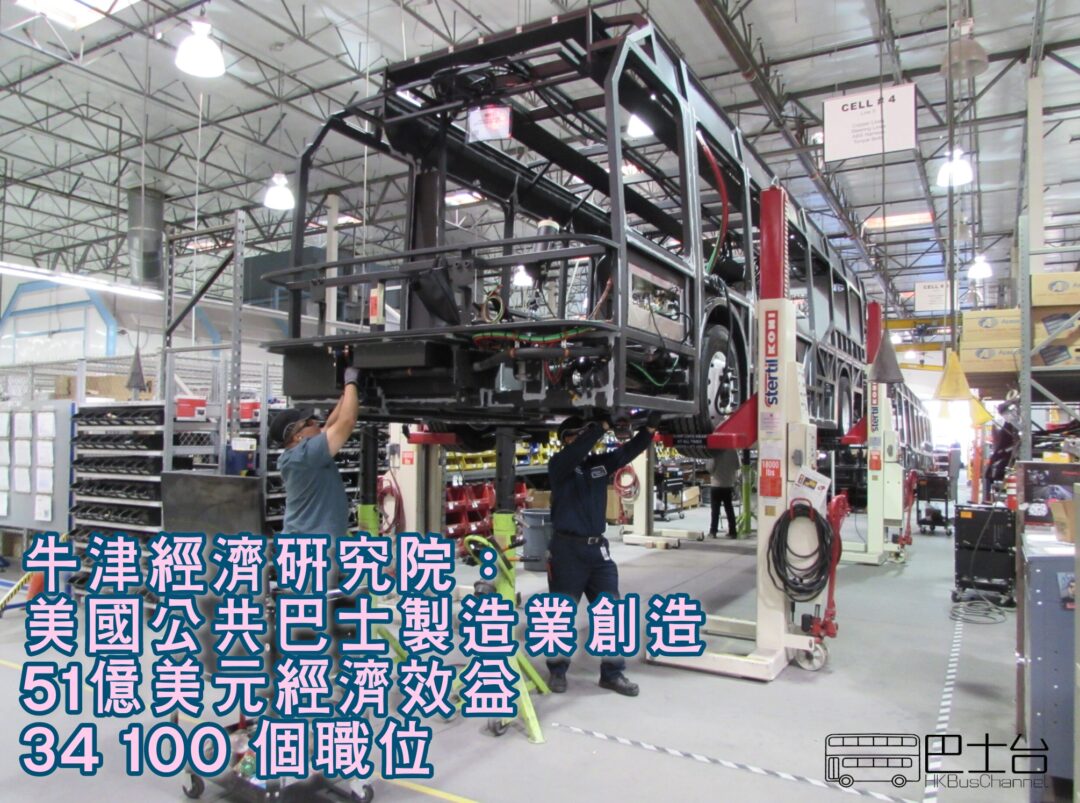
根據牛津經濟研究院(Oxford Economics)嘅一份新研究報告,美國重型公共巴士製造業喺 2025 年支持咗大約 34 100 個職位,並且向美國經濟貢獻咗 51 億美元。
呢份名為《巴士意味着商機》(Buses Mean Business)嘅報告係由美國公共交通協會(APTA)嘅商業會員委託進行,審視咗美國本土公共巴士製造商以及相關供應鏈嘅經濟貢獻。
由呢個行業支持嘅 34 100 個職位當中,大約有 4 700 個係由公共巴士製造商直接僱用,另外有 29 400 個職位係透過廣泛嘅供應鏈同埋工人消費開支所帶動嘅。
牛津經濟研究院計算出美國公共巴士製造商嘅每一個直接職位,都為美國經濟其他領域額外支持咗 6.3 個職位,製造業就佔咗所支持總職位嘅大約 13,000 個。
呢個行業喺 2025 年亦產生咗估計 11 億美元嘅聯邦、州、地方稅收。報告估計,美國公共巴士製造商直接產生嘅每 1 美元嘅國內生產總值(GDP),透過供應鏈同埋家庭消費效應,進一步支持咗 5.30 美元嘅國內生產總值。
報告發現,美國公共巴士製造業嘅經濟影響遍及全美所有 50 個州,其中擁有大型巴士裝配廠嘅州份,錄得咗最大嘅受惠;
- 阿拉巴馬州
- 加州
- 明尼蘇達州
- 紐約州
而以下嘅州份亦有顯著帶動工商業務活動:
- 伊利諾州
- 印第安納州
- 密歇根州
- 賓夕凡尼亞州
- 德州
APTA 嘅研究之前已經顯示,聯邦投資落公共交通,支持咗全美國一個廣泛嘅製造網絡。
呢個分析涵蓋咗3種形式嘅經濟影響:
- 嚟自美國巴士製造商嘅直接活動
- 透過美國本地供應鏈產生嘅間接活動
- 由工人所得花費喺其他經濟領域而產生嘅衍生活動。
呢項研究專門聚焦喺「重型公共巴士」,定義係:
- 由公共交通機構營運
- 長度至少 30 呎嘅客運車輛
- 包括:
- 標準巴士
- 掛接巴士
- 通勤客車
- 雙層巴士
- 其他重型公共交通車輛
報告亦強調美國公共巴士車隊嘅年齡係支持未來製造業需求嘅一個因素。美國公共交通機構喺 2024 年營運緊大約 65 300 架重型公共巴士,當中佔咗車隊嘅 54% 以上,已經或者預計喺5年內達到聯邦運輸管理局(FTA)嘅 12 年可用壽命基準:
- 大約 13 700 架已經超過 12 年車齡
- 大約 21 500 架喺 8 年到 12 年之間
2025 年期間,公共巴士喺美國載咗大約 38 億人次,佔所有公共交通嘅 49% 左右,平均每日超過 1 000 萬人次。然而,公共巴士交貨量仲未恢復到新型冠狀病毒疫情前嘅水平:2025 年喺美國同埋加拿大交付咗大約 4 700 架公共巴士——相比之下,2019 年就有超過 6 300 架。
報告亦都留意到新巴士交貨嘅比重正在改變:柴油巴士仍然係新交貨最大嘅類別,佔咗嗰段期間交付車輛嘅大約一半;但係當電池電動巴士大約佔現有美國公共巴士車隊嘅 4%,而喺 2023 年同 2024 年期間,電池電動巴士就佔咗交付嘅公共巴士大約 20%。
牛津經濟研究院指出,美國嘅「本地採購要求」(包括適用於聯邦資助交通投資嘅聯邦「買美國貨」條款)一直有助於支持美國嘅製造業同埋供應商基礎。展望未來,電池電動巴士呢個趨勢可能會改為緩和,因為現屆政府已經表明,在允許嘅情況下,打算優先考慮「低排放」項目而非「零排放」方案。
呢份報告嘅發現出爐之際,正值美國公共交通機構面臨相當大嘅車隊更換需求,而製造商同供應商就要適應推進技術嘅轉變。
呢項研究並無試圖量化營運公共交通服務或者投資車廠、充電設施同埋其他交通資本項目嘅更廣泛經濟效應,分析僅限於重型公共巴士嘅製造以及支持生產嘅美國本地供應鏈。
由呢份報告可以睇到,擁有生產重型車輛能力,短期內仍然明顯係發展經濟能力上面嘅一大支柱。
Be the first to comment